财经早餐 2026-10-22
自动抓取于 2026-10-22 08:01:22 GMT+8 来源: 小红圈 (red-ring.cn) | 圈子: 红运Dang投 (ID: 27593)
原文
照例先学习顶层文件:
有关部门发布了《关于推动科技创新和产业创新深度融合的意见》。
经过学习后,发现有两点和钱相关的是比较超出我个人预期的。
第一个是推动国家自然科学基金试点向民营企业开放。
第二个是国企研发准备金制度。独立核算,没有保值增值考核,等于让国企在研发上可以甩开膀子放心干了。
民企国企都照顾到了,不是口号,而是真金白银。
对资本市场的话,直接影响可能不太明显,但是支持科技创新的态度是一以贯之的。
——————————
俄乌局势:
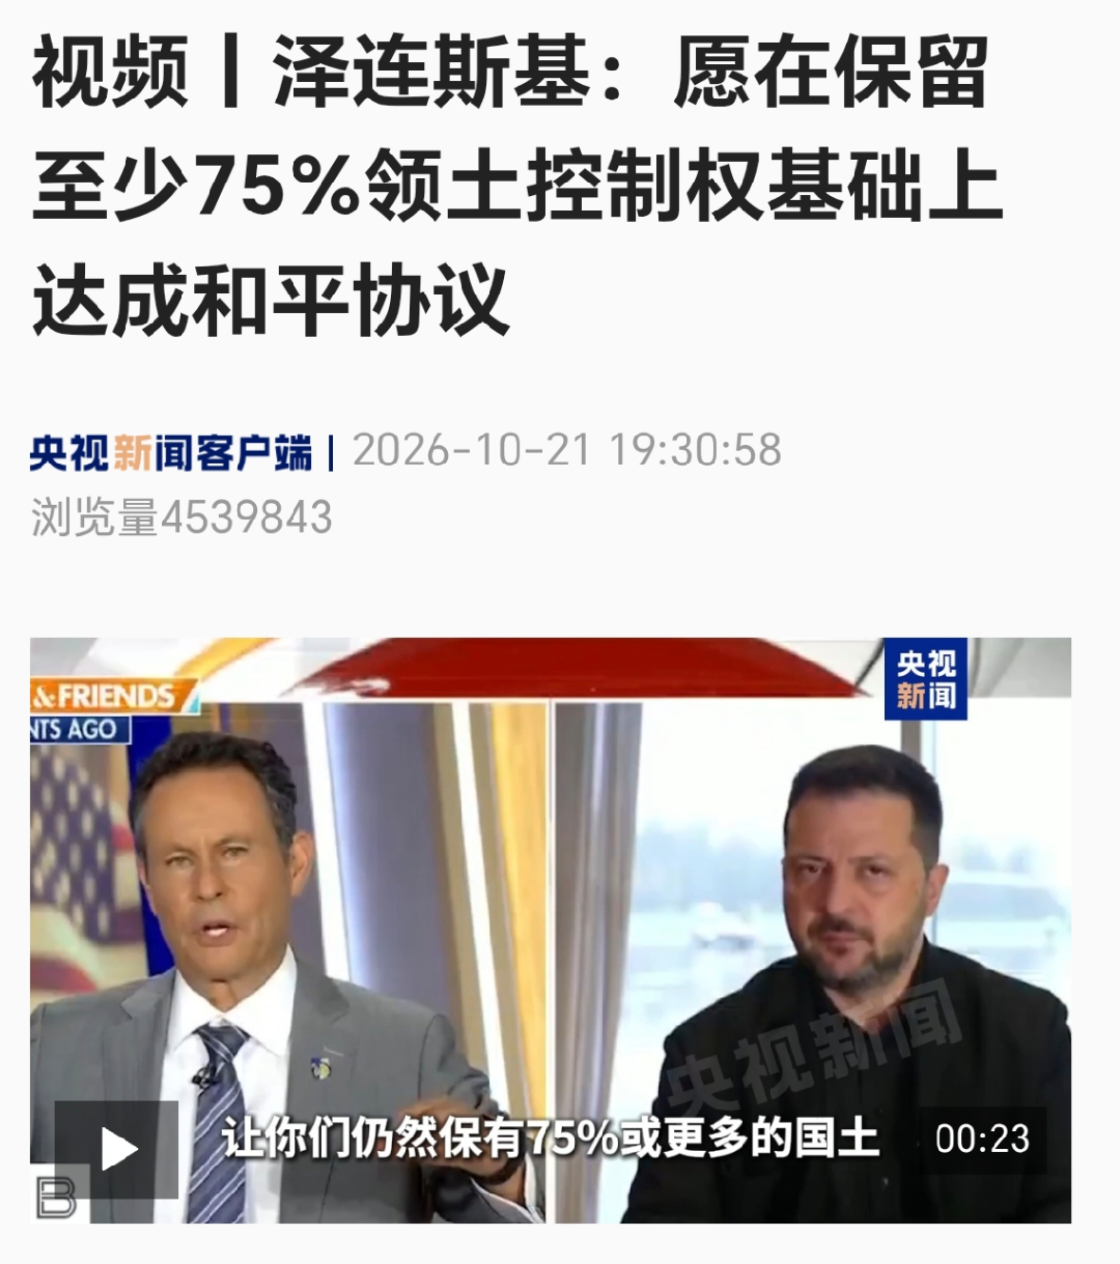
泽连斯基在接受采访的时候表态如果能保持75%的领土,就能谈停火。
这是二毛第一次亮出底牌。
目前大毛控制的面积不到20%,照这说法似乎还能再割点地的样子。
两家的恩恩怨怨不是我关心的事情,我主要关心油价买不买单,能不能让通胀压力小一点。
——————————
机器人:
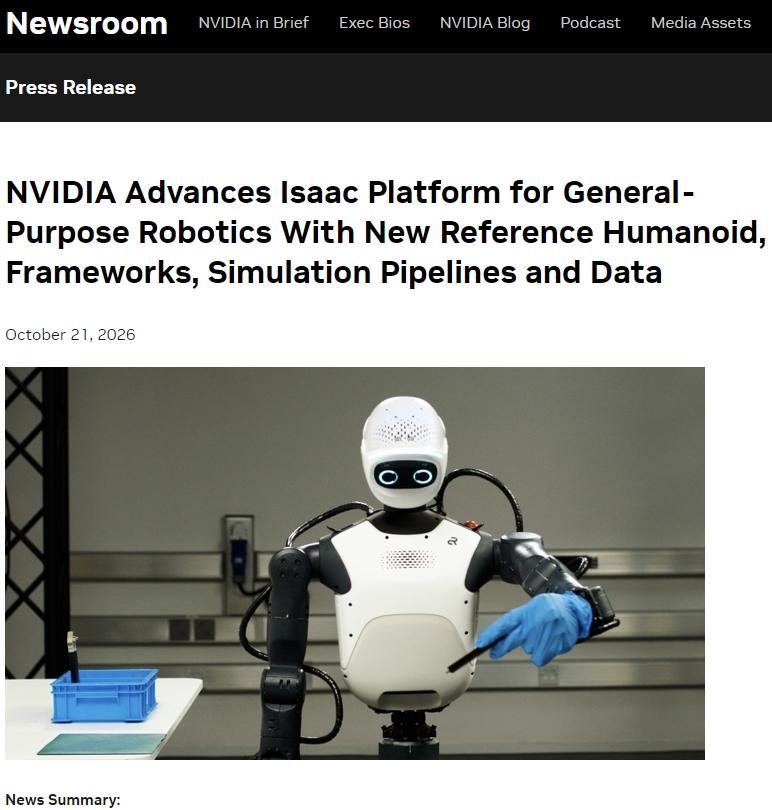
英伟达升级了自己的机器人平台,有点类似于手机里的安卓生态位。
现在机器人这个行业,西大主攻灵魂,东大主攻身体。
英伟达做的事情就是搞仿真平台,喂数据,掌握行业的核心门槛,这也是机器人产业链利润最高的环节。
至于资本市场的话,对机器人算小小小利好,影响就那样了,没有特别受益的环节。
——————————
聊点八卦吧:
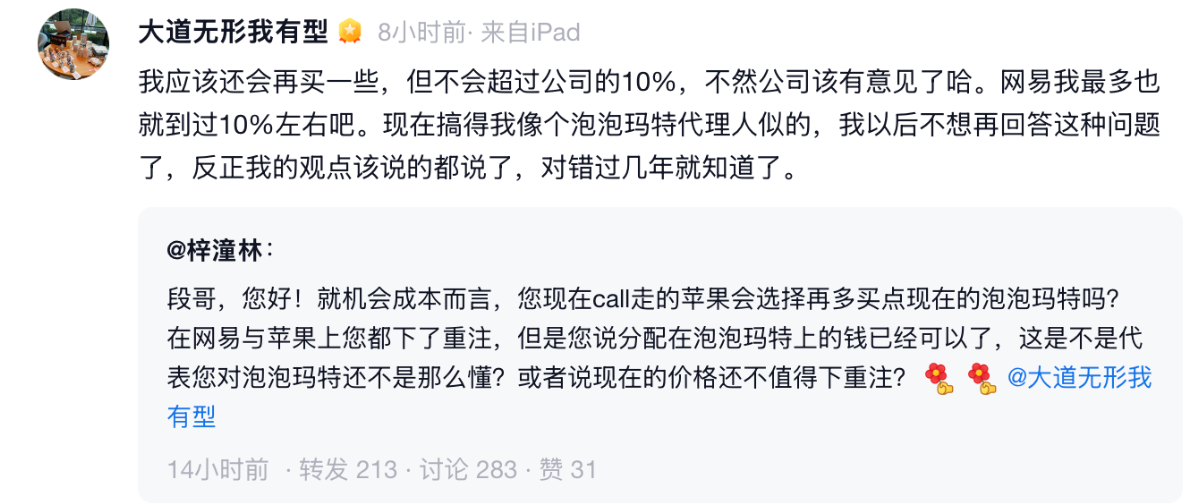
段自从买入某港股娃娃企业后,就争议不断。
最近股价跌的有点快,距离他买的位置已经有大概15个点左右的回调了。
别看好像浮亏不多,他这种体量的冲击成本极高,真要套现的话,远不止这点。
昨天他在雪球回应了后续进展,表示可能还会买,但不会超过10%。
反正这些话,听听就好,投资者的想法变化很快的。
我觉得这家公司属于投资界最难的题目之一。
喜欢的投资者看了会联想到 IP孵化,文化输出什么的,而像我这样的只会觉得商业模式更接近于抽奖,还是玩概率游戏那一套。
——————————
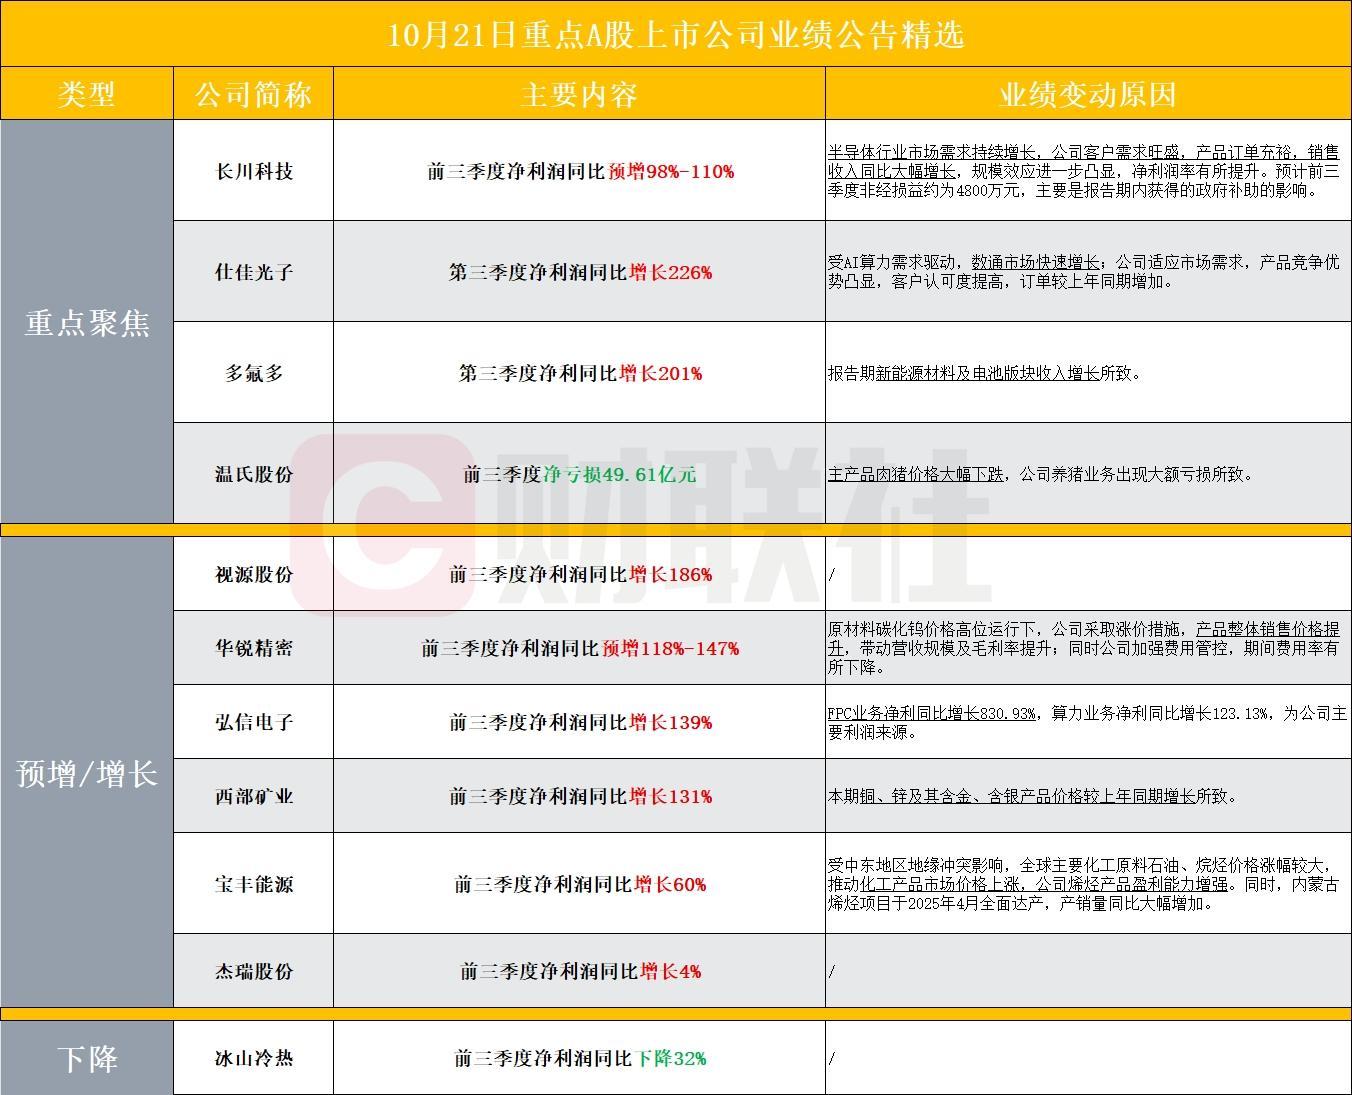
部分企业业绩预告情况:
——————————
大宗商品:
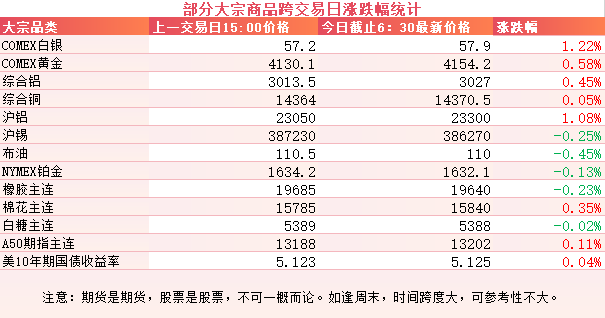
有色整体波动不大,银和铝稍好那么一点点。
还有两个没跟踪的有色品种,最近波动很大。
一个是碳酸锂,跌破十万以后并没有结束,还在跌。
一个是镍,印尼那边扛不住了,镍企在开会商量减产的事情,价格有所反弹。
农产品波动不大。
美债收益率还行,虽然在高位,但是起码没创新高。
A50期指看不出太明显的倾向。
外围市场:
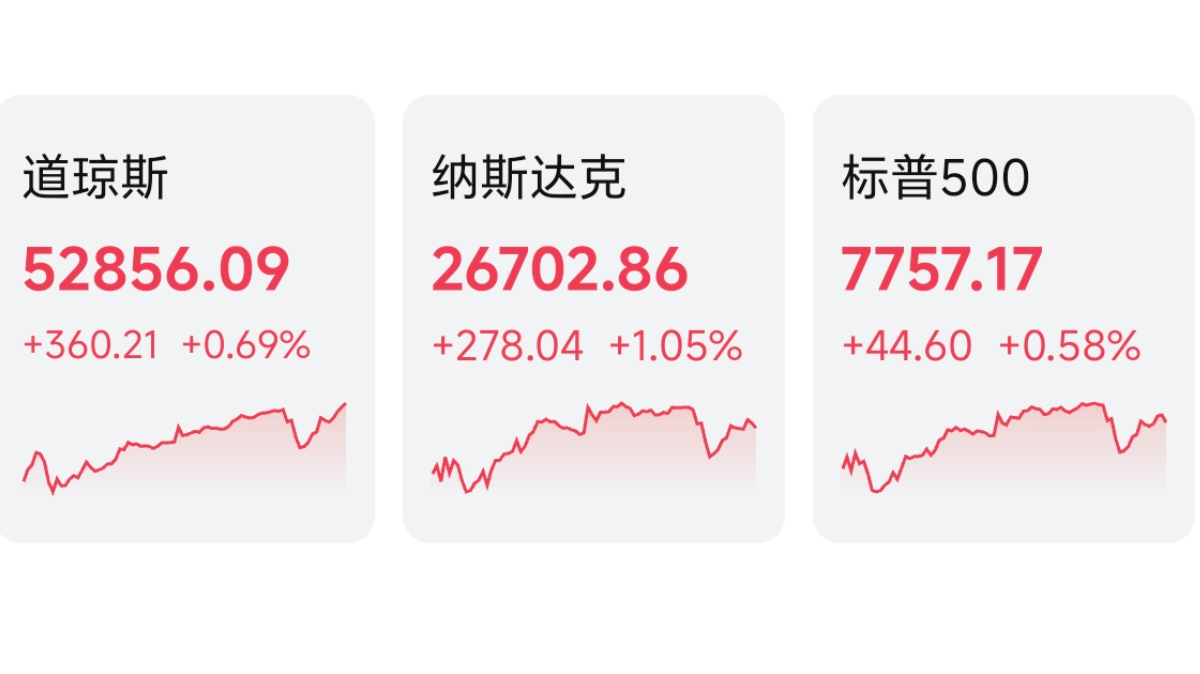
美三大股指收红,纳指领涨。
板块上存储,半导体,商业航天等表现较好,老马的space x业绩超预期,多家投行上调目标价。
——————————
昨天个人组合净值回撤一个多点,银行绿一个多点,消费绿一个半,资源绿大半个,电网绿近半个点。
依然是挨打的一天,死气沉沉的行情让人提不起精神,刚有点起色的消费又被推回到沟里去了。
权重股表现不佳,小票还行。
反映在指数上就是中证2000和中证1000明显好于沪深300和上证50。
市场风格整体上依然延续了每天杀一个白马的优良传统,电池龙头带着创业板指又创了年内新低。
恒科更是直接跌破了4000,情绪降至冰点。
尾盘宽基放量没能创造奇迹,反倒是很多心思活络的资金又嗅到了套利的机会。
电池是为车企配套的,但是赚了比车企多的多的钱,在汽车行业承压的环境下,不可避免的受到冲击。
汽车行业的内卷有点似曾相识的味道,有些人看到了教培的影子,有些人看到了地产的余晖,有些人看到了光伏的来时路。
我对这方面是吃过大亏的,很早之前就想明白了一个问题:在东大,卷是正常的。
投资要投不内卷的行业,不内卷本身就是一种稀缺。
前几个月科技最火的时候,我翻公告时发现有两类公告是最频繁的,一类是减持,另一类是扩产投资。
很多看起来有门槛的,当时高科技的东西,只要没外力束缚,都会在几年内被干成内卷行业。
所以我倾向于供应端有总量控制的行业,挣多挣少的区别,不至于互相扩产把大家都卷的不知天地为何物。
当然这里也有一个隐忧,就是这类行业只能控制国内的产量,但是国外的控制不了,投资者又会担心卷不过国外的同行。
我觉得这完全是多虑了,在东大能卷出名堂的,都是尸山血海里爬出来的,卷国外的友商还真不在话下。
——————————
公告速递:
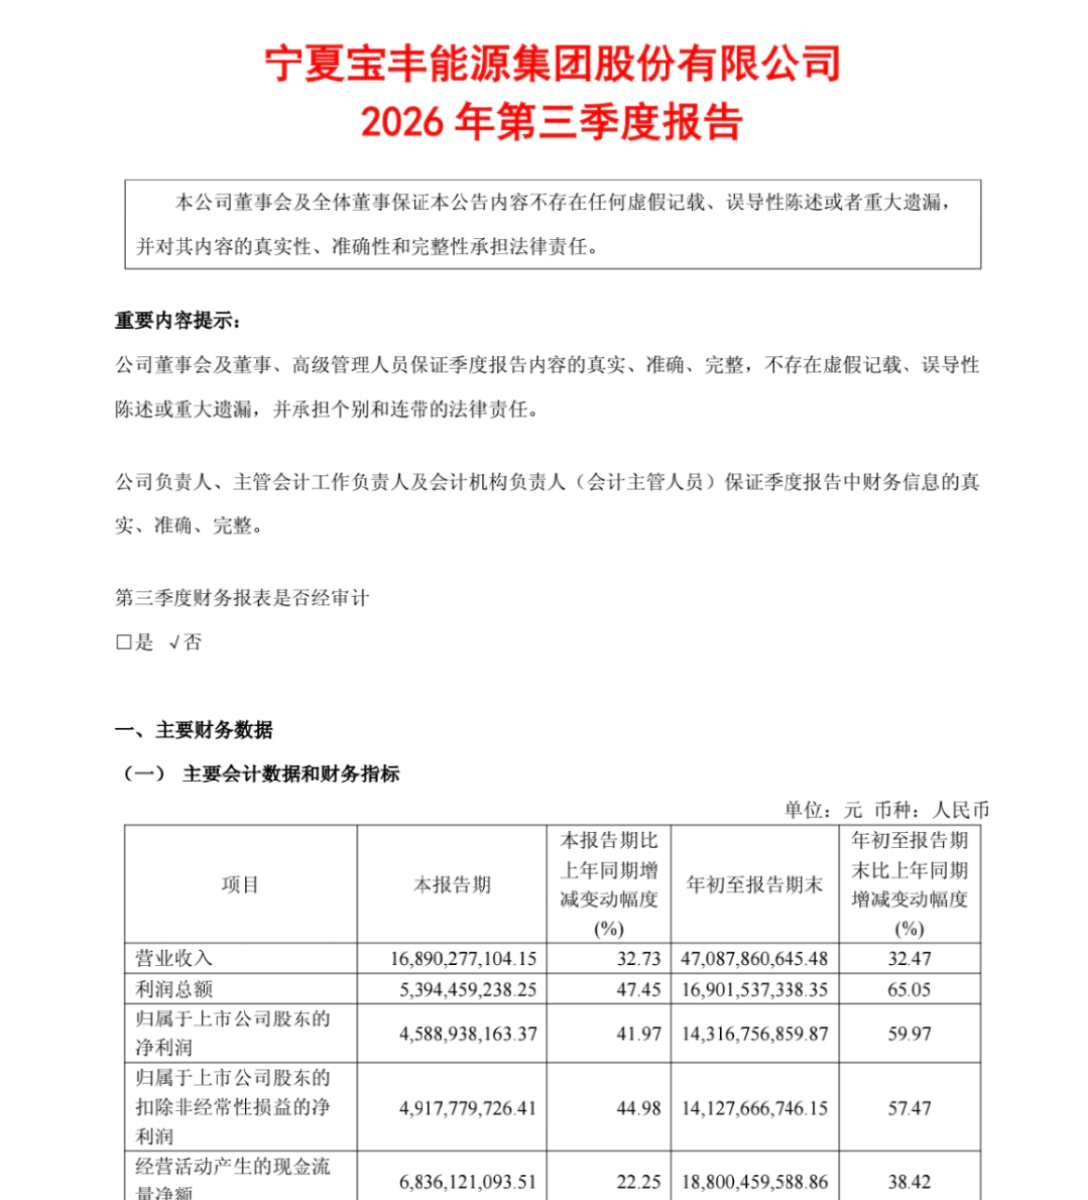
某煤化工企业发布了2026三季报,三季度取得归母净利润46亿不到,扣非净利润大概49亿左右。
营收同比增长32.7%,归母净利润增长42%,增收也增利。
环比比较的话,三季度相较于二季度还是明显不如的。
同时公布的还有三季度经营简报,仔细阅读就会发现原料端价格大幅跳涨,侵蚀了部分利润。
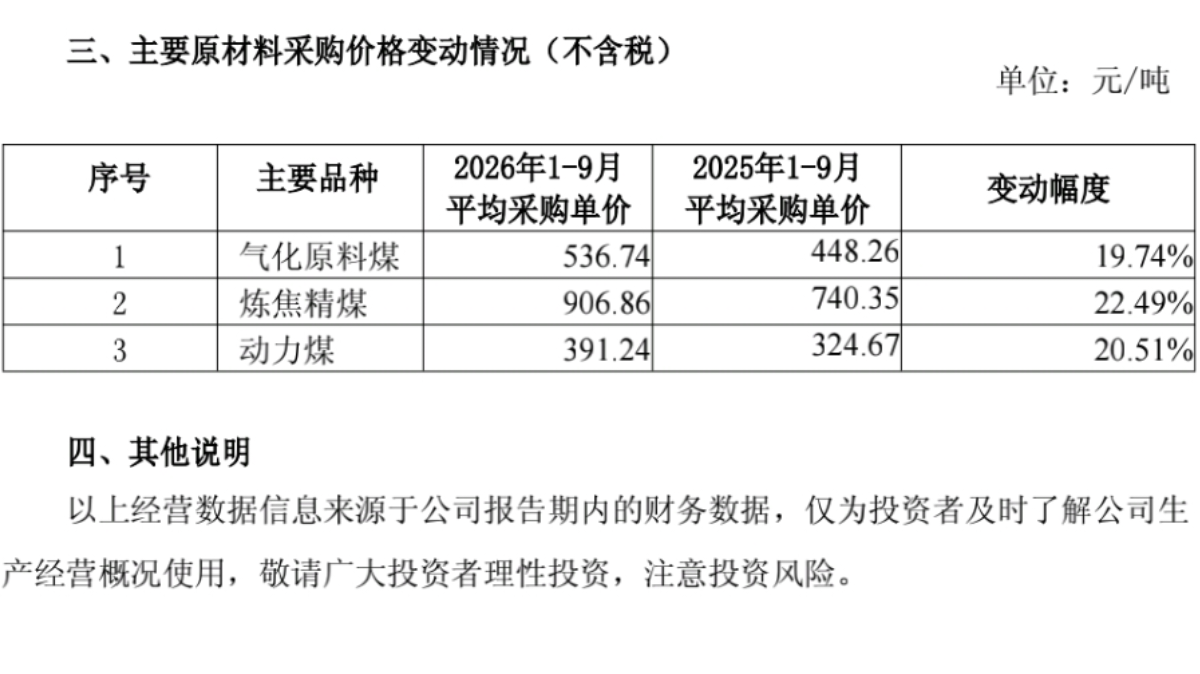
比如气化原料煤,前6个月均价是491,而前9个月均价是536.74,简单的按季度进行加权测算,则第三季度的均价大约是627左右。
相较于前两个季度,涨幅超过四分之一。
我在半年报的时候,测算全年业绩170亿左右,应该是在7月14的早报里提及。
目前前三季度已经实现143亿,假设四季度能完成30亿左右的盈利,则基本符合预期甚至还能小超预期。
估值水平的话,目前对应前瞻大约是9pe左右,从pe历史百分位来看,处于历史上的便宜区间。
——————————
某黑板企业:
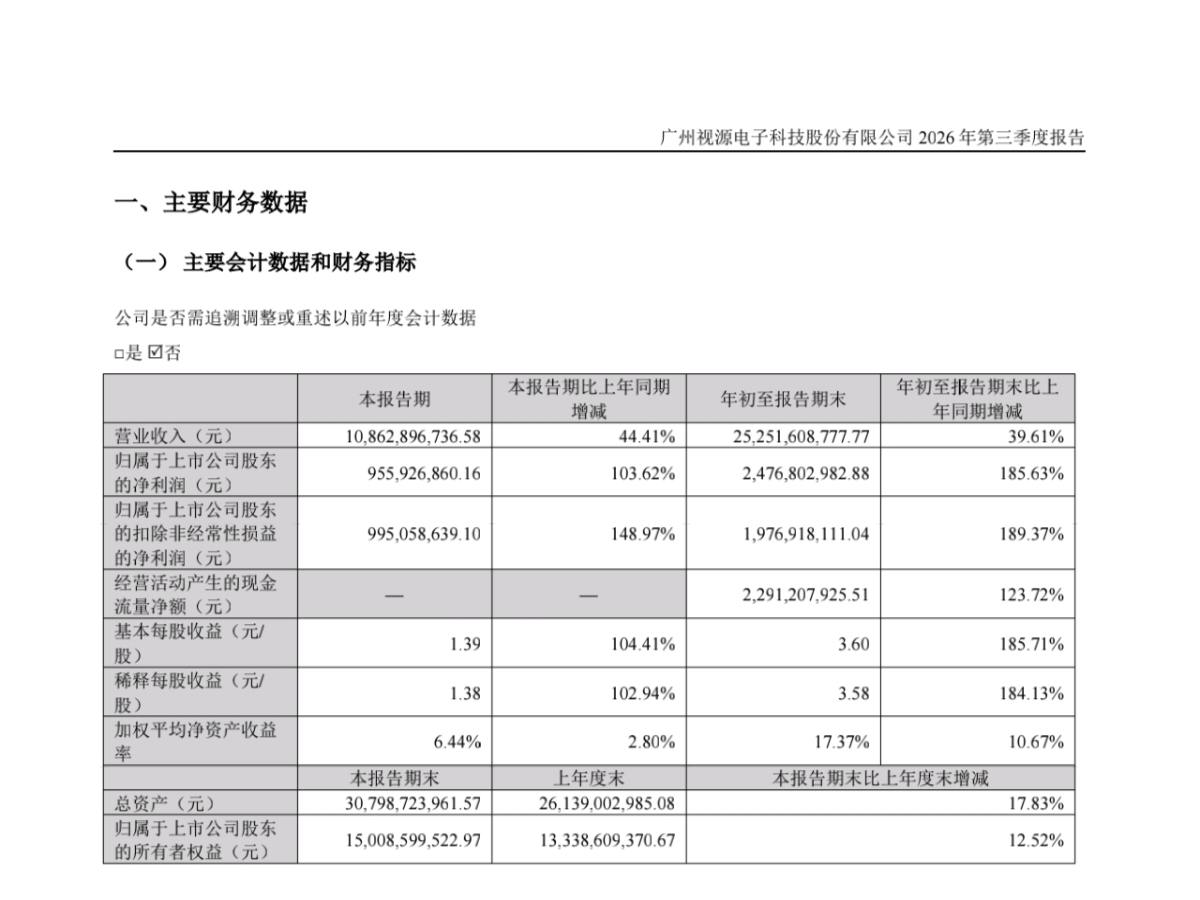
发布了2026三季报,三季度归母净利润9.5亿,扣非近10亿。
前三季度实现归母净利润24.7亿,已经超过此前券商预期全年业绩。
从数据来看,肯定是不错的,假设第四季度不挣钱,目前估值也就13pe左右。
不过有一个点,这家企业一大部分利润的来源是囤积的低价存储涨价所致,有点像模组厂商,持续性存疑。
仅看主业的话,边际确实在改善,但是改善幅度没有财报看起来那么亮眼。
——————————
一个喜欢保护韭菜的博主,希望大家少少踩坑,多多赚钱!!!
💬 评论区 (10 条)
- 明月天山 (38 分钟前): 以前看市场,觉得不少都能买。现在看市场,怎么没有可买的?还是要多学习,才能避免踩坑。每日晨报,也许不能让你知道买什么,最少也能让你在冷静下来后,知道不要买什么。
- ↳ MR Dang: 投资第一课就是要少踩坑,踩坑是不可避免的,但是尽量把影响控制到最低
- 缪斯 (36 分钟前): 破防了,每天除了挨打就是挨打,配置了一堆没一个是红的
- ↳ 两个元: 一样的一样的,兄弟
- 门徒 (36 分钟前): d大手里还有煤化工吗?
- 满霸 (36 分钟前): 锡还有救么佬
- ↳ MR Dang: 可以移步前两天的帖子
- 大A战士久留美 (32 分钟前): 最近在猪圈吃了不少,就是仓有点低。温老二的二季度有点拉,这第三季度是真不错啊,靠鸡哥救命了。请问老师对于能繁3602怎么看,要减到多少才算是真正在供应端改善了呢?
- ↳ MR Dang: PSY还在增加,感觉没看到太明确的转折点,要是照着欧美30多接近40的去卷。。。那还有很长一段路。。
- 梭哈暴富 (31 分钟前): 请问牛市指标是啥?市场一般咋认为牛市开始呢?
- ↳ MR Dang: 当你觉得赚钱怎么这么容易的时候。。。
- 仙凡 (31 分钟前): 让我想起了知乎上一个投资者说过的话。
相信美国就定投纳指。因为那真的是高利润企业。相信中国,就做空科技。因为总会把一切高科技含量的东西卷成白菜价,甚至行业亏损。举例光伏。我第一次看的时候都无语了。Σ_(꒪ཀ꒪」∠) Ⳋ
- ↳ MR Dang: 也是有一定道理的,没准入牌照的行业都面临这个难题
- 如来熊掌 (31 分钟前): 段的这笔投资我一开始就不看好,不明白这个东西的护城河在哪
- ↳ 门徒: 他投的是创始人吧
- Taotao (28 分钟前): 煤化工估计只能吃股息回本了,今年这么好的行情害死被套了
- ↳ 仙凡: 这是赚了没跑吗?
- ↳ Taotao: 赚了出来了又进去了,哎
- 千寻 (3 分钟前): 难怪天齐这么炸裂的业绩还是下跌
- ↳ MR Dang: 碳酸锂整体价格中枢下移是大概率事件