《地阶功法卷二十一》债券长短之辨
自动抓取于 2026-10-17 09:31:07 GMT+8 来源: 小红圈 (red-ring.cn) | 圈子: 红运Dang投 (ID: 27593)
原文
一.久期和凸性
要玩长短债,需先记住一个结论:
债券价格和市场利率,方向相反
这道理不复杂。
你手里有一张债券,票面利息每年3%。
如果市场利率跌到了2%,你那张还能拿3%利息的老债券就变得抢手,价格上涨。
反过来,如果市场利率涨到了4%,你手里3%的债券就没人要了,只能降价卖。
利率往下走,债券价格往上涨。
利率往上走,债券价格往下跌。
但价格和利率反向只是结论,真正决定风险情况的,是久期。
这是债券领域最最重要的概念,也是入门的门槛所在。
要理解久期,先得理解债券价格。
债券本质上并不复杂,它就是一张借条。
你把钱借给发行人,对方承诺未来按约定给你利息,到期还本金。
所以一张债券,等于一串未来确定的现金流。
那未来才到手的钱,今天值多少?
这里要用一个常识,货币有时间价值。
今天的100块,比一年后的100块值钱,因为今天的钱可以拿去生息。
把未来的钱折算成今天的价值,这个动作叫贴现,用的尺子就是市场利率,更准确地说,是对应的收益率。
未来某笔钱÷(1+利率)^年数=这笔钱今天的现值
把一张债券未来所有利息和本金的现值加起来,就是这张债券的合理价格**。**
这一下就把价格和利率反向的根本原因讲清楚了。
利率是贴现公式里的分母,利率越高,每一笔未来现金流的现值就被压得越低,债券价格自然越低。
利率越低,现值越高,价格越贵。
理解了贴现,久期就水到渠成了。
最早的久期,由经济学家麦考利在1938年提出,所以叫麦考利久期。
它的含义是把每一笔未来回款的时间,按这笔钱的现值占比加权平均,得到一个平均多少年把本收回来的数字。
光说定义太抽象,我们拿一张真实债券算一遍。
假设一张3年期债券,面值100元,每年付一次利息,票面利率3%,市场收益率也是3%。
它未来三笔现金流分别是:第1年末3元(利息)、第2年末3元(利息)、第3年末103元(利息3元+本金100元)。
逐笔折现、计算权重,过程如下表:
| 第t年 | 现金流(元) | 折现因子1/(1.03)^t | 现值(元) | 现值权重 | t×权重 |
| 1 | 3 | 0.9709 | 2.91 | 2.91% | 0.0291 |
| 2 | 3 | 0.9426 | 2.83 | 2.83% | 0.0566 |
| 3 | 103 | 0.9151 | 94.26 | 94.26% | 2.8278 |
| 合计 | — | — | 100.00 | 100% | 2.9135 |
读法是这张债券一共100元,其中约2.91元在第1年回来,2.83元在第2年回来,94.26元要等到第3年。
把每笔钱回来的时间乘以这笔钱占比再加总,0.0291+0.0566+2.8278=2.9135年,这就是它的麦考利久期。
这里有两个要点必须记住。
第一,附息债券的久期,一定小于它的到期时间。
这张债3年后才到期,但因为前两年已经拿回了一部分利息,平均回本时间是2.91年,比3年短一点。
第二,最极端的是零息债券。
它存续期间不付利息,到期一次性还本付息,所有钱都在最后一刻回来,所以零息债的久期恰好等于到期时间。
比如2年期零息债,久期就是整整2年。
所以,久期和到期时间不是一回事。
到期时间只看最后还本的那一天,久期看的是所有现金流连同利息的平均回流时间。
把两者混为一谈,判断利率风险时就会出错。
麦考利久期回答的是多久回本,但同时久期也是衡量利率风险的放大镜**。**
这里要稍作修正,得到实战中最常用的修正久期。
修正久期=麦考利久期÷(1+收益率)
修正久期回答的问题极其简单粗暴:
利率变动1个百分点,债券价格大约变动百分之几?
答案是反向变动修正久期那么多个百分点。
还是用刚才那张3年期债券举例。
它的麦考利久期是2.9135年,修正久期=2.9135÷1.03≈2.83年。
这意味着市场利率上行1%,它的价格大约下跌2.83%。
利率下行1%,价格大约上涨2.83%。
这不就是债券里的杠杆么?
把数字换成更常见的波动,债券市场里利率很少一口气动1%,更多是25个基点(0.25%)。
如果利率上行25个基点,这张3年债的价格大约下跌2.83×0**.**25%≈0.71%。
你若持有100万元,这一下约亏7070元。
如果利率上行50个基点,就亏约1.41%,也就是1.41万元。
把久期拉长,杠杆立马放大。
当前30年期国债,票面约2.3%,收益率约2.08%的修正久期大约是21.8年**。**
同样是利率上行25个基点,30年国债的价格大约下跌21.8×0.25%≈5.45%,100万元一波动就是5.45万元。
3年债亏约7070元,30年债亏约5.45万元,差了将近7.7倍。
威力属实惊人,这比一些股票波动都大了。
久期是一个比例,但在实际操作中,机构更爱用一个更直观的参数,也就是**DV01,**也叫基点价值PV01。
他的含义是利率变动1个基点(0.01%),你手里的持仓会亏或赚多少钱
算法是持仓金额×修正久期×0.0001。
我们用100万元的持仓来算。
3年期债券(修正久期2.83):100万×2.83×0.0001≈283元/基点,也就是利率每动1个基点,账户波动约283元。
30年期国债(修正久期21.8):100万×21.8×0.0001≈2176元/基点。
同样是100万元的债券,利率每动1个基点,短债的波动是283元,长债是2176元,依然是7.7倍的关系。
一个人说自己买了100万债,如果不说明久期,你根本不知道他实际承担了多大的利率风险。
机构做组合做对冲设止损,盯的都是DV01。
普通投资者不必算到这么细,但建立用久期和DV01衡量风险的意识,比记住债券很稳有用得多。
讲到这里要提醒一句,前面利率变动1%,价格变动久期%的说法,是一个近似。
它假设价格和利率之间是一条直线,而真实的债券价格曲线,是弯的(数学上叫凸)。
这个弯曲的程度,有一个专门的名字凸性。
如果说久期是入门的门槛,凸性就是做债券的精髓所在。
用一张图最直观。
下图中,黄色虚线是久期给出的直线预测,藏青色实线是债券的真实价格。
两条线在当前利率(原点)处相切,说明利率小幅变动时久期非常准。
但一旦利率变动加大,两者就分开了。
左上角和右下角的曲线仔细看,并没有重合。
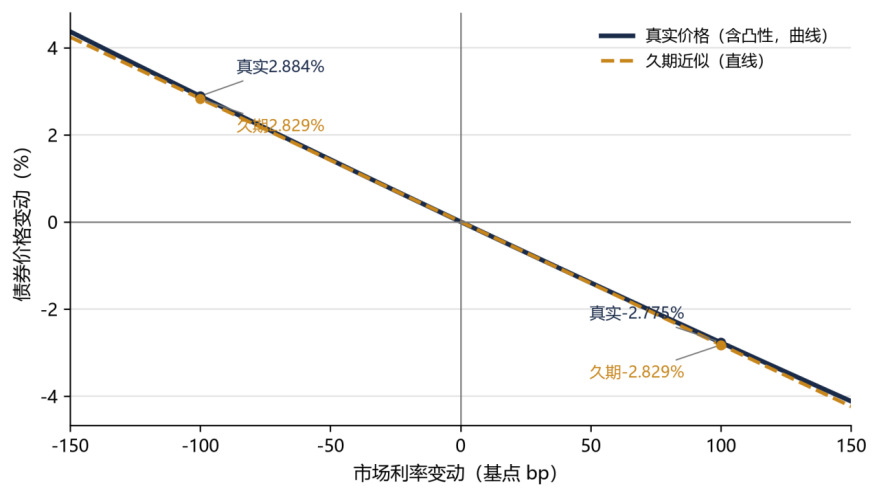
我们用刚才那张3年期债券,看利率大幅变动100个基点时会发生什么。
一,降息100个基点。
用久期直线预测,价格上涨2.829%。
但真实价格上涨了**2.884%,**比久期预测多涨了约0.055个百分点。
二。加息100个基点。
用久期直线预测,价格下跌2.829%。
但真实价格只下跌了**2.775%,**比久期预测少跌了约0.054个百分点。
看明白这个不对称了吗?
凸性对债券持有者是一份礼物,利率往下走时,它让你涨得比久期说的更多。
利率往上走时,它让你跌得比久期说的更少。
涨多跌少,两边都对你有利。
公式化表达就是
价格变动%≈-修正久期×利率变动+0.5×凸性×(利率变动)²。
注意后半项,因为利率变动是平方,所以不管利率涨跌,凸性这一项永远是正的。
这就是涨多跌少的数学来源。
凸性有三个实战要点。
其一,久期越长,凸性越大**。** 30年国债的凸性远大于3年债,大幅波动的行情里,长久期债券的弯曲更明显。
其二,利率波动越大,凸性越值钱。平静的市场里直线和曲线几乎没差别,一旦市场大起大落,凸性带来的超额保护就很可观。
其三,凸性并非免费。
市场都不傻,凸性这么好的东西,是要额外付费的。
凸性越大的债券(通常更长久期更低票息),价格往往也更贵,你要在久期风险和凸性价值之间权衡。
把一只债券的久期拆开看,它主要由四个因素决定。
1,到期时间越长,久期越长。 这是最直观的一条,30年债的久期远大于1年债。
2,票面利率越高,久期越短。 票息越高,意味着越大比例的钱在前期就以利息形式拿回来了,平均回本时间就短。
低票息零息债的久期更接近到期时间。
第三,到期收益率越高,久期越短**。**
收益率高时,远期现金流被贴现得越狠,权重越小,久期越短。
收益率低时,远期现金流相对更重,久期拉长。
第四,付息频率越勤,久期越短。 同样一年3%的利息,按季度付比按年度付,钱回来得更早,久期略短。
还有一个更细,但在组合管理中非常重要的点。
前面说的久期,默认假设整条收益率曲线平行上下移动。
1年5年10年30年的利率都动一样多。
现实中,曲线几乎从不平行移动,更多是变陡,变平,扭曲。
这就引出关键久期。
把组合对收益率曲线每一个关键期限(比如1年3年5年10年30年)的敏感度分别算出来,它告诉你组合的风险到底压在曲线的哪一段。
为什么重要?因为两个组合可能整体久期相同,但风险结构完全不同。
举个例子,同样是久期3年,一个组合买入一只3年期债券(子弹型),风险集中在曲线中段。
另一个组合用一半短债和一半长债凑出久期3年(哑铃型),风险分散在短端和长端。
平时两者表现相近,但一旦曲线变陡或变平,它们的盈亏会明显分化。
只看一个总的久期数字,会漏掉这种曲线风险。
对普通投资者,不必自己算关键久期,但要理解两点:
1.买债基时,看它持仓集中在曲线哪一段,比只看一个久期数字更有用。
2.短债打底长债博弹性的哑铃结构,本质就是主动在曲线上做久期的分散。
————————————
二.长短债的选择
短债赚的是确定性。
它的久期短,到期快,价格对利率波动不敏感,25个基点的波动只带来约0.25%上下的价格变化。
收益主要来自两块,一是债券的利息(票息),二是**骑乘收益,**债券随着剩余期限越来越短,收益率沿曲线下滑带来的价格抬升。
这两笔钱,大概率是看得见摸得着的。
短债的目标,是稳稳跑赢货币基金,做你闲钱的升级版存款。
长债赚的是趋势钱。
它的票息未必比短债高多少,只高一些,但不是天壤之别,真正的大头是资本利得。
当经济走,央行进入降息周期,利率一路下行,长债价格大涨,这时候长债能做出十几个点甚至更高的年度回报,非常惊艳。
但反过来,一旦利率反转向上,长债的回撤也最狠,比如25个基点就能让30年债跌5%以上。
所以,长债根本不是稳稳的幸福,它是一个带方向的交易品种。
你在长债上赚钱,本质是赌对了利率下行。
亏钱,是赌错了方向。
下表把这两类资产的全貌做个对照:
| 对比维度 | 短债 | 长债 |
| 久期水平 | 多在1年上下 | 3年以上,超长债10—30年 |
| 收益来源 | 票息+骑乘 确定性高 | 票息+资本利得,弹性大 |
| 核心驱动 | 资金面(DR007和存单利率) | 基本面和货币政策周期 |
| 波动回撤 | 小,净值曲线平滑 | 大,利率反转时回撤显著 |
| 适配资金 | 3—12个月用不到的闲钱 | 1年以上且能承受波动的钱 |
| 典型工具 | 短债/超短债基金、存单基金 | 长债基金,30年国债ETF |
短债的关键在于资金面。
当前最有代表性的数字是7天期逆回购操作利率是1.40%。
DR007运行在1.34%上下。
DR001(隔夜)10月15日降至约1.26%,创5月中旬以来新低。
市场利率低于政策利率,说明银行体系里的钱是充裕的,央行在流动性上没有为难市场。
对短债来说,这是最舒服的环境。
借钱成本低,套息空间稳,组合的杠杆策略能安稳运转。
再看两个关键利差:
10年-1年期限利差约46个基点。
30年-10年期限利差约40个基点。
翻译成大白话就是市场一边认为资金面短期有扰动,所以短端下不去,一边认为长期经济复苏力度偏弱。
低利率会维持很久,长端被买下来。
这是一种对长期增长谨慎的定价。
所以最近上面窗口指导,指导的就是机构要对长期有信心。
为什么长端利率能压到这么低?
因为国内经济还在弱修复。
而长债尤其是超长债的定价,离不开一个主力买家,也就是保险资金。
截至2026年二季度,保险资金运用余额首次突破40万亿元,其中债券配置占比约50.5%,是绝对的压舱石。
寿险公司负债久期普遍在10—20年,天然需要买入10—30年的超长债来匹配,这是过去几年超长债行情最硬的逻辑。
但这个逻辑正在发生变化。
一方面,分红险扩容,减弱了险资被迫拉久期覆盖刚性成本的压力。
另一方面,《保险公司资产负债管理办法》将在2027年实施,超长债的刚性买盘在边际松动。
这不是说险资不买长债了,而是说不能再把险资持续买简单等同于30年国债只会涨。
长端越往下走,越需要警惕买盘力量的边际变化。
资金面宽松,基本面弱修复,资产荒延续,托住了债市,这是好的一方面。
但收益率在历史低位,曲线平坦化,全面宽松预期降温,超长债买盘松动,继续向下的空间在收窄,这是潜在的风险。
长债最肥的一段行情,大概率已经走过。
————————————
三.择时
在利率周期的不同阶段,到底该怎么选择?
第一,宽松初期。
拉久期,长债是进攻的矛。
第二,宽松中后期。
长债性价比下降,短债票息为王。
第三,收紧周期。
短债防御,甚至退回货基。
第四段,震荡市。
哑铃策略,两头兼顾。
一头配短债拿确定票息,保流动性,一头配少量长债博弹性,中间期限少配。
短债做盾,长债做矛,进可攻退可守,是我个人最推荐的策略。
牛陡(牛市+曲线变陡)通常是短端先下,央行刚开始放水,是宽松的早期信号,长债的机会在后面。
牛平(牛市+曲线变平)是长端比短端下得更快,通常是降息行情的主升段,长债涨翻天。
熊平和熊陡意味着利率上行,长债承压,就不要买了。
我们现在是哪种呢?
以上四个都不是,现在咱们的债市叫低位平坦化。
牛平的主升段已经走过,曲线很平,意味着市场把未来的低利率预期打得比较满。
长债的赔率在下降,而风险在上升。
————————————
四.投研工具
做债券,数据完全不缺,而且绝大多数是免费公开的.
债市是机构市场,官方披露非常规范。
每日看DR007和DR001还有10年国债收益率,看央行公开市场操作,看有没有大的政策或海外消息。
每周看财政部国债发行计划和招标结果,看资金面跨周变化,看券商固收的周度利率观点。
每月看PMI,社融,CPI/PPI这些宏观数据,看票据利率和存单利率,确认信用周期方向。
每季看央行货币政策执行报告,中债登托管数据,基金季报随便看两眼,以及机构对下个季度的配置展望。
研报要怎么读?
第一,分清事实和观点
收益率,估值,托管量是事实,央行和中债登披露为准。
目标点位、利率走势是预测,会错。
和股票一样,财报是事实,预测目标价只是观点。
第二,看清细节
到期收益率和持有期回报不是一回事,净价和财富指数不是一回事,DR007和R007(含非银)也不是一回事。
第三,看假设
利率预测背后是基本面的假设,把假设找出来看是否合理。
计算错误的概率很小,假设不对,一切白搭。
第四,警惕一致性预期
当所有固收报告都看多长债,没人提风险时,往往离阶段性调整不远。
反之,一片悲观中出现资金面或基本面的真实改善,才值得重视。
资本市场也是同理。
————————————
五,普通投资者能买的东西
| 工具类型 | 久期 | 风险收益特征 | 适合的钱 |
| 货币基金 | 超短,存单与存款 | 几乎无波动,收益最低 | 随时要用的钱 |
| 同业存单基金 | 存单为主,久期短 | 波动极小,略高于货基 | 1—3个月闲钱 |
| 短债/超短债基金 | 久期约1年上下 | 小幅波动,跑赢货基 | 3—12个月闲钱 |
| 中短债基金 | 剩余期限1—3年 | 波动适中,收益更厚 | 半年以上闲钱 |
| 长债基金 | 剩余期限3年以上 | 波动较大,弹性大 | 1年以上、能承受回撤 |
| 30年国债ETF/超长债指数 | 久期很长 | 弹性最大,回撤也最大 | 小仓位博弹性 |
3个月内要用的钱: 货币基金,同业存单基金,随取随用,本金几乎无波动,牺牲一点收益换流动性。
3—12个月用不到的钱: 短债和超短债基金。
这是我建议大多数人作为固收核心的部分。
久期短,净值平滑,目标是稳稳跑赢货基,持有体验好。
1年以上,能承受3%—5%回撤的钱。
中长债基金和长债指数,或者30年国债ETF这类超长债工具。
主要用来博利率下行弹性,不宜过多,别在收益率历史低位一把梭。
到时候在债市吃到比股票还大的波动就傻眼了。
怎么挑选这些基金呢?
1,看组合久期。
季报会披露久期或前十大重仓的剩余期限,久期越长,利率风险越大,和你能拿多久,能不能扛波动要匹配。
2,看杠杆率。
如果债券投资占比加起来超过100%,说明基金借钱买了。
杠杆能放大收益,也会在资金收紧时放大回撤。
3,看持仓评级。
看债券持仓是利率债还是信用债,信用债看中债隐含评级(AAA、AAA-、AA+),警惕为了多几十个点收益过度下沉评级。
4,看机构占比
机构持有比例过高(比如超过90%),一旦机构集中赎回,可能引发被动卖券,净值波动。
5,看最大回撤和波动率
看历史最大回撤,连续下跌天数,选回撤控制稳定,风格不漂移的,而不是短期收益最高的
6,看规模和基金经理。
优先规模适中(几十亿到几百亿),成立时间够长,基金经理固定且经历过利率上行周期的产品。
7, A类还是C类,费率怎么选?
短期用C,长期用A。
因为C类按年收销售服务费,持有时间越长累计越多。
A类一次性申购费,摊到长期更划算。
还要特别注意赎回费.
持有少于7天通常要收1.5%的惩罚性赎回费,债基千万别做超短炒。
8.场外还是场内?
场外按每天收盘净值成交,适合定投和长期持有。
场内ETF实时成交,流动性好,但要避免在高溢价时买入。
————————————————
六.风险提示
1,长债不是无风险资产。
国债没有信用风险,但有利率风险。
利率若反转上行25到50个基点,超长债组合能跌5%到10%。
要是100个甚至200个基点呢?直接原地爆炸了。
买长债前,先问自己能不能承受这个级别的回撤。
2,信用下沉不是免费的午餐。
短债波动小,但有些产品为了多几十个点收益去下沉信用评级,一旦踩雷,低等级信用债的流动性会瞬间消失。
看短债产品,一定要看持仓评级和久期,别只看7日年化。
3,净值化之后,没有保本二字。
无论是债基还是银行理财,现在都是市值法估值,利率波动会直接体现在净值上。
短期浮亏是正常现象,关键是用对久期,匹配好自己的资金期限。
拿短钱买长债,才是债市亏钱最常见的原因。
短债管你睡得着,长债管你赚得多。
它们没有高低之分,只有分工不同。
投资债券真正的关键,不在于你敢不敢上久期,追不追超长债。
而在于你能不能认清当下处于周期的哪个位置,把对的工具,放在对的时间里。
当下这个位置,我的答案已经写在前面了。
短债打底,长债波段,听央妈的话,不追新高。
市场会变,周期会轮回,投资标的会变,但对风控的意识和分散投资的理念,永远不能忽视。
————————————
写的稍微有点凌乱,大家将就着看吧。
主要是最近在看修仙小说,非常精彩,扰乱了思绪。
有个远古大能被天道制裁了,直接降下雷劫,一身修为十不存一。
其后代血脉,也被天道执法堂带走。
其实这个后代血脉的资质一般,但是因为身份的原因,在一个炼器大宗的分宗旗下的分舵任舵主一职。
这个分舵主要是帮助新型灵气的引入的。
因为现在整个修仙界的灵气分布不均,所以炼器宗的山门想要搬迁到一个有新灵气的地方。
新灵气的话,可以给炼器品附灵,提高售价,这都是后话了。
宗内弟子知道消息后,有点忐忑。
有些弟子比较担心,这个加入宗门5载春秋的分舵舵主会不会引来天道震怒,影响弟子们潜心修炼。
有些弟子无所谓,只要丹药每年都能安稳发放,管他什么狗屁分舵舵主,换个真传弟子一样胜任。
其实两边都有道理,核心就一点,这个炼器宗门有没有通过这个分舵舵主和远古大能有上不得台面的东西。
作为外门弟子,不知道内情,也只能是推测。
推测的话,一个是时间,看两边的时间线有没有重叠。
比如远古大能修为巅峰的时间,和炼器宗的来时路,有没有大范围的重叠。
或者分舵舵主加入宗门以后,宗们获得了什么明显的不合理的修炼资源。
一个是空间,看远古大能的领域范围是不是和炼器宗的山门同处一地。
至于坊间传闻,不可轻信,普通修仙者和远古大能修为相差太大,未必知道隐情。
目前传的比较多的还是远古大能在修为巅峰之时可能在当地炼铁宗门的宗门事务中牵扯颇深。
以上仅为玄幻小说,不对应任何现实中的事情。
————————————
一个喜欢保护韭菜的博主,希望大家少少踩坑,多多赚钱!!!
💬 评论区 (19 条)
- L (今天 08:18): 还真有小说
- ↳ MR Dang: 有的,兄弟,有的
- 化石的岁月 (今天 08:18): 普通宗门弟子,参加秘境试炼,面对这个里面各种核心弟子,各种天骄,能拿到结果的可能性微乎其微呀。
- ↳ MR Dang: 是啊,修炼资源差太远,容易被血祭
- 如来熊掌 (今天 08:21): 我要吸取天地灵气从ICU出院
- Iris (今天 08:23): 美股的石油股怎么看
- Myth Tian (今天 08:24): 看功法还附带修仙小说,精彩。已经入该宗门,绑定比较深啊😦
- 木月 (今天 08:25): dang大,我怎么合计着现在的逆子股息率差不多两位数了,然而市场不认。我觉得好怪,是我哪里算错了吗?
- ↳ agskaw: 对啊,股息率高的吓人
- ↳ 梭哈暴富: 天罚还没确定,还想股息?
- 今天真的好热啊 (今天 08:25): 问题这个后代血脉是直接空降过去当高管的,而且远古大能被天罚也是跟帮助新型灵气引入的方副舵主落马有关联,我不认为其中没有见不得人勾当,反正我作为普通散修先跑为敬。
- ↳ 梭哈暴富: 跑了,等确定性在来,就怕万一
- Zl (58 分钟前): D佬、各位圈友,苹果上有个叫股息罐罐的App,它会把股票分红摊算到每日,有空大家可以试试测评下😂
- ↳ MR Dang: 听起来很不错的样子,我以前也想过做一个类似的东西自娱自乐
- kangjie (57 分钟前): 我看的稀里糊涂,估计这段时间刷红果影响了智商
- ↳ MR Dang: 刷红果会上瘾么。。我自己刷了几次感觉看不下去。。。
- ↳ kangjie: 女性刷的多,您要看的下去就太惊讶了。我排解压力的方式就是闭门两天可以不起床的那种,以前看小说看韩剧,现在刷短剧,也感觉这个不行了。不过现在好像抗压能力强了。
- 少年他的奇幻漂流 (52 分钟前): 我很难过,昨天股灾就算了,长辈离开了😭
- ↳ MR Dang: 人到中年就要历经各种告别,我也送走好几位了,节哀吧。。。。
- ↳ 少年他的奇幻漂流: 嗯嗯,困一天了,我可以亏,不能忍受亲人离开
- 爱喝水的投资者 (50 分钟前): 哈哈哈,可以考虑再次加入这个宗门了
- 诠释。 (50 分钟前): 这么复杂,不买了
- ↳ MR Dang: 可以做成skill,让ai来帮忙
- fairyland (47 分钟前): 之前远古大能遭受天劫时,我一个外门弟子还以为与我无关,结果也被牵连。dang大,宗门最近风波频出,主要领域虽然还能保住,但每年丹药会不会减少
- ↳ MR Dang: 得看议事堂怎么想了,这个节骨眼要是克扣丹药,那真的是馨竹难书啊
- 梭哈暴富 (45 分钟前): 还是等信号📶,凡间还是仙界
- 小灿 (44 分钟前): 去看了一下,分舵舵主的成长经历真是神奇啊。外门杂役一辈子也达不到的程度。
- ↳ MR Dang: 起点已然是很多人看不到的终点
- MR Zhao (39 分钟前): 作为小散修,修为被砍一半了,就靠丹药来补补了,不知道年底宗门发的多不多😑😑
- Fsy (33 分钟前): 垃圾软件,说什么都删,现在什么行情了都
- 小灿 (29 分钟前): D大,这个炼器宗门想用这个舵主做一些转型,天劫之后,这部分想象力基本就没有了。剩下的,就要这个炼器宗门证明自己的宗门底蕴和该分舵舵主无关了……我等宗门弟子,又要熬时间了对吗
- ↳ 梭哈暴富: 看天
- 黑猫杰克 (23 分钟前): 最近看到一句话,普通人在宗门里终其一生追求的东西(回本),在进入宗门之前就有了。太扎心了😭