财经早餐 2026-10-14
自动抓取于 2026-10-14 08:01:24 GMT+8 来源: 小红圈 (red-ring.cn) | 圈子: 红运Dang投 (ID: 27593)
原文
光伏反内卷:
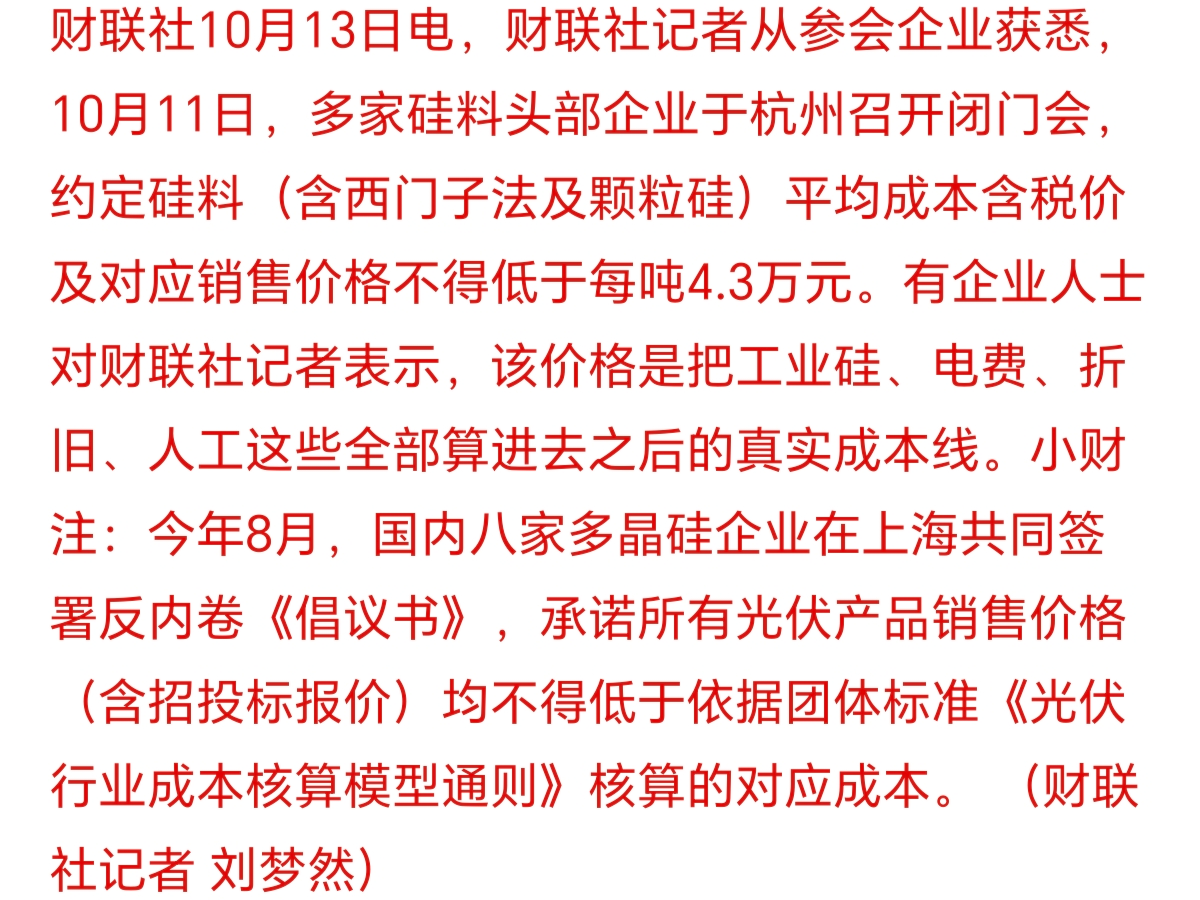
最近传出光伏反内卷的进展,目前落地的成本价是4.3万/吨。
之前8月份的时候不是签了个反内卷的《倡议书》么,当时只说不低于成本,没说成本是多少,现在算出来是含税价4.3万。
这个价格什么概念呢?目前的多晶硅主连期货价格是3.5万,这中间差距大的不是一星半点。
整体看下来对硅料企业是好事,联合挺价,拒绝内卷。
但是有几个问题还是要面对的,比如说现货和期货差价这么大,怎么防止套利?
价格定到4.3万,内卷会不会换一种形式,通过一些手段,变相降价?
下游厂商怎么办,成本提高,但是需求没增加,价格传导不到末端的话,最后只能是下游企业吃亏。
另有消息称下游BC组件报价不得低于0.86每瓦,TOPCon组件报价不得低于0.79每瓦。
这个感觉执行起来更难,厂商这么多,又不是几家,怎么监督是个大问题。
说到底,目前多晶硅国内产能是350万吨,开工率只有40%不到。
而全球需求只有130万吨左右,去产能的路,道阻且长。
——————————
港股反欺诈:
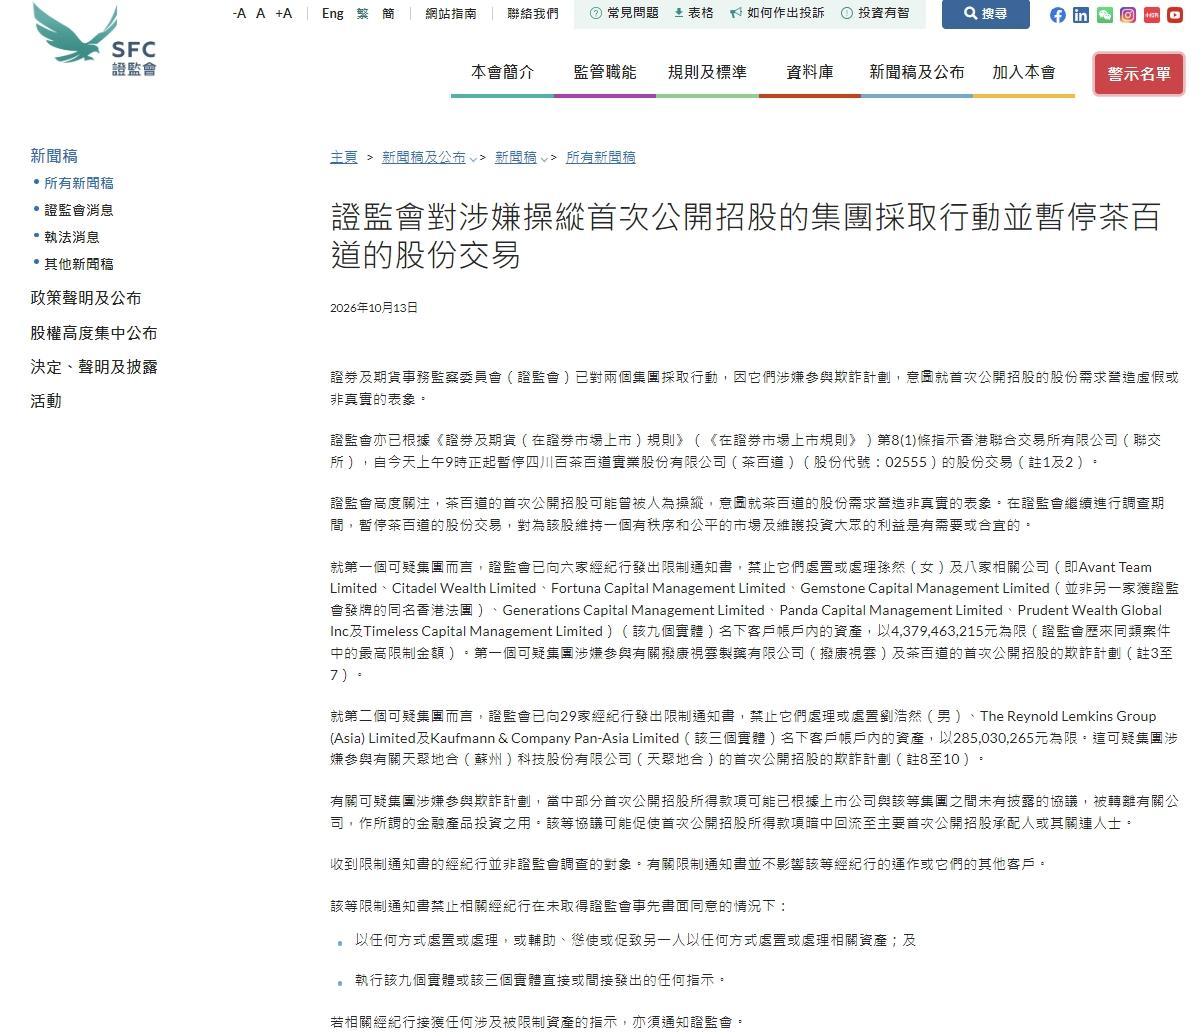
昨天香港证监会发了个公告,对涉嫌IPO欺诈的集团采取措施,并且暂停了茶百道的交易。
同时被公布的还有欺诈模式的运作过程,大体上可以分为四步。
第一步就是找托。主要是一些关联投资人,去认购国际配售股份,制造需求旺盛的表象。
第二步就是返利。通过支付异常高昂的包销佣金和其他上市开支,将资金从上市公司转移给包销商,再由后者回流给托。
第三步就是回流。第二步那点钱只是开胃菜,这个才是主菜。回流就是把IPO募集来的资金去买所谓的理财产品。
而这些买理财产品的钱最后又回到了幕后黑手的手里。
如此一来,钱也有了,股也有了,可谓是空手套白狼。
最后一步就是割韭菜。因为股权集中在少数人手里,实际流通市值比较小,有利于操纵,最后把这些白得的股票再高价处理给韭菜。
可谓是一鱼四吃,反复收割的典范。
至于认定金额方面,前几次都是一两亿级别,这次直接提高到了四五十亿港币级别。
港股近些年表现不佳,其中一个很重要的原因是IPO太随意了,门槛过低影响了市场整体形象。
搞的像个万能备胎一样,好多企业都是在别的地方上不了,最后实在没办法,心有不甘的赴港上市。
所以香港证监会这次还打算修订《证券市场上市规则》,加强对市场的监管。
——————————
铜矿罢工:
埃斯孔迪达(Escondida)是全球最大铜矿,由必和必拓运营,位于智利北部,是目前全球唯一一座年产量超100万金属吨的铜矿。
最近以来由于铜价走高,工会要求更高的薪酬,威胁进行罢工。
必和必拓给出的最新方案是每人约2.55万美元签约费。
工会承认这个费用回应了部分诉求,但认为奖金低于市场水平,要求在铜价暴利下分享更多利润,说人话,就是收入要和公司利润挂钩。
今天是两边谈判的最后一天,如果谈不拢,可能会进行罢工,影响铜矿的供应端。
铜的长期需求是景气的,长期供应也是紧缺的,品位越来越低,现在有投行(比如BMI)给出的长期目标价(2035年)达到了17000美元。
老外的工会制度也是一个推手,铜价越涨,公司越挣钱,越挣钱就越要闹罢工,闹了罢工,供应越少,铜价就越涨,完美闭环了属于是。
——————————
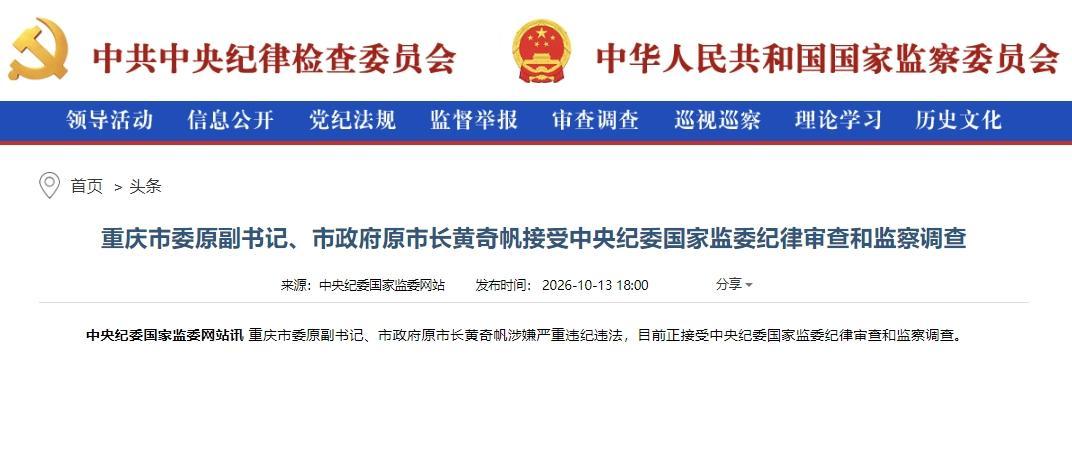
然后还有个事,可以了解一下:
——————————
部分企业三季报业绩情况:
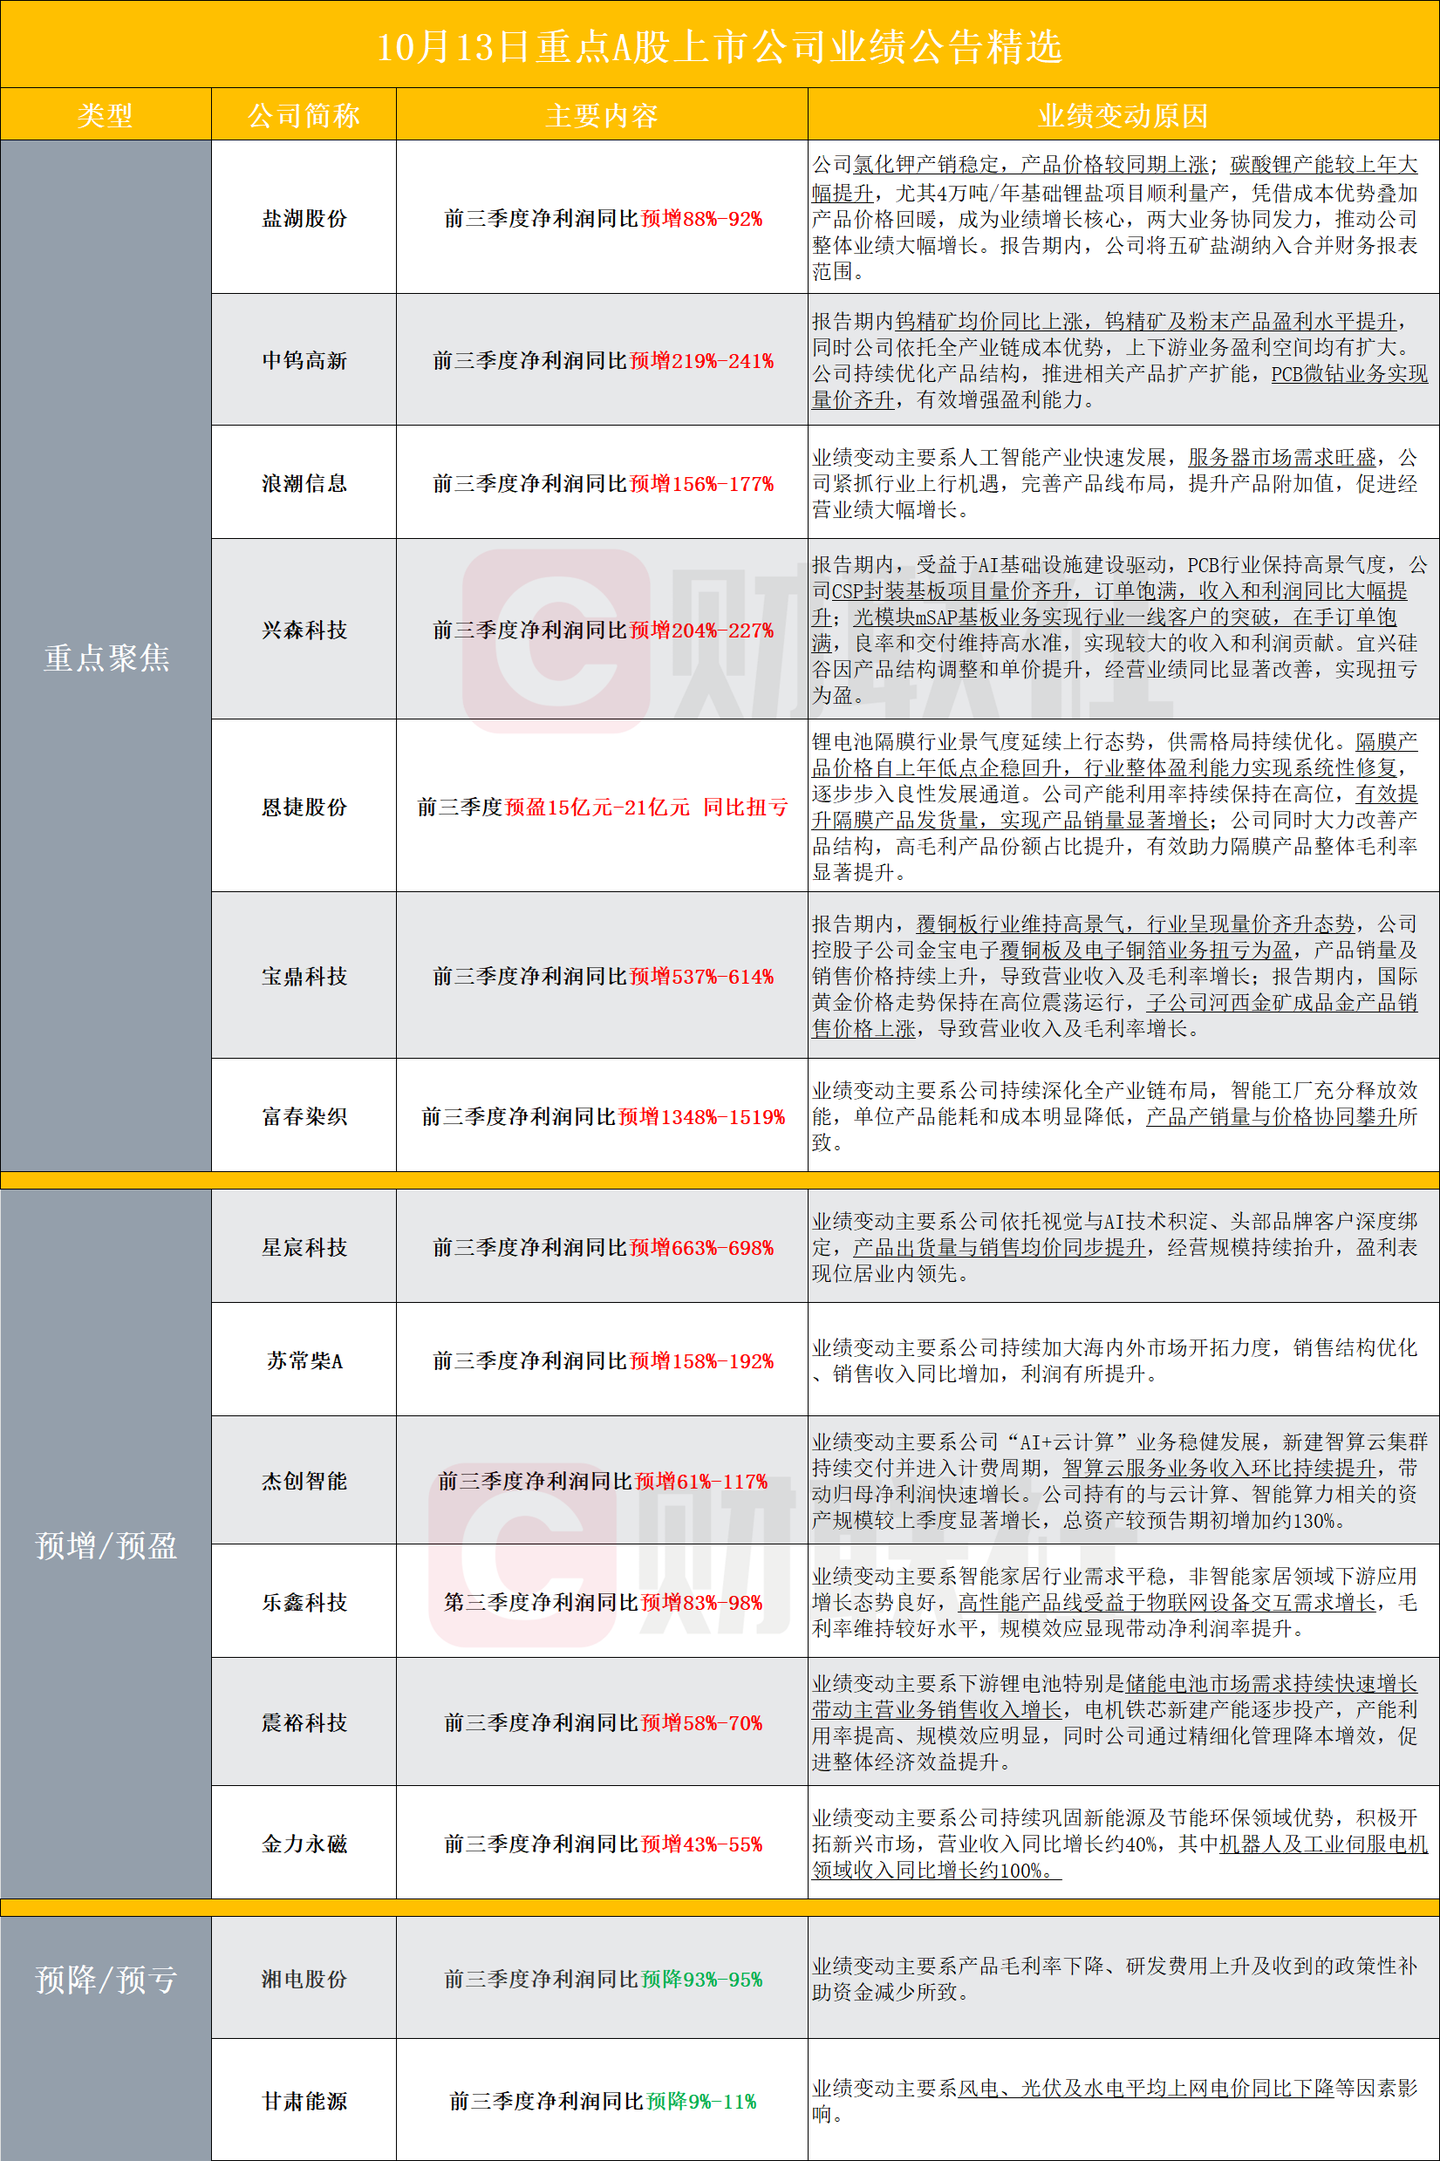
整体看下来,很多科技板块企业的三季度确实业绩不错,和宏观数据也是相符的。
——————————
大宗商品:
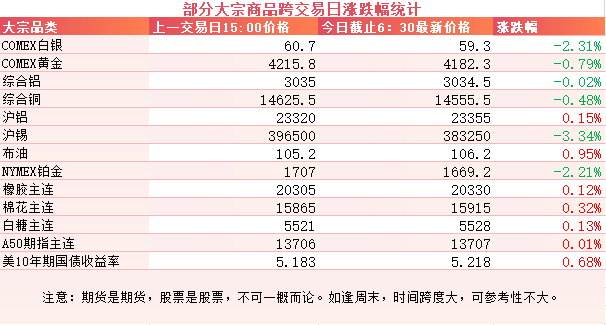
有色表现不佳,贵金属走弱,锡最近波动也比较大,回调了三个多点,铜铝稍好一些。
原油和农产品都在高位,这两都是通胀的发动机。
美债收益率也在高位。
A50看不出太明显的倾向。
外围市场:
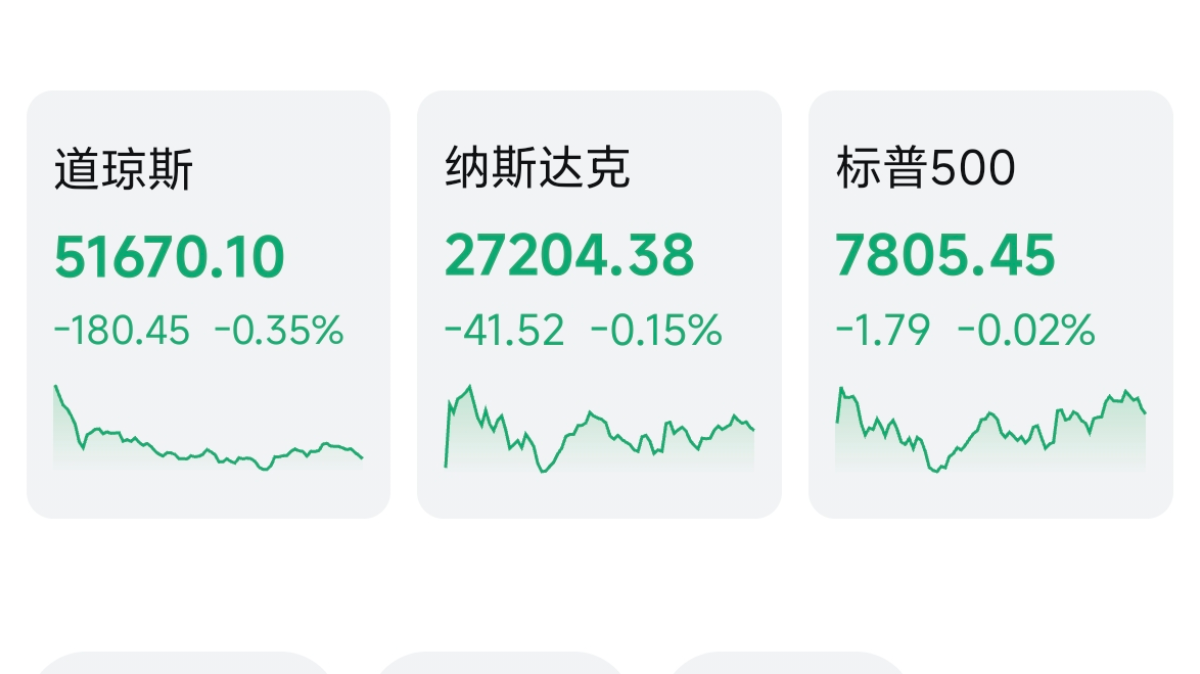
美三大股指继续回调,道指领跌。
板块上存储,Ai硬件走弱,油气类走强。
昨天的韩股也是崩了个大的,存储也在回调。
——————————
昨天个人组合净值回撤近一个点,银行绿一个半,资源红大半个点,消费绿一个多,电网绿大半个。
两天玩了个寂寞,净看热闹了。
市场情绪现在难以捉摸,睡个午觉就会产生新的变数。
深成指,创业板指,恒科都在昨天盘中联袂创出年内新低。
尽管最后又V回来一些,但是整体情绪依然比较悲观。
我对咱们的资本市场是有信心的,但是目前的美债收益率实在太高了,乐观的看法不太适宜直接转化为行动。
——————————
公告速递:
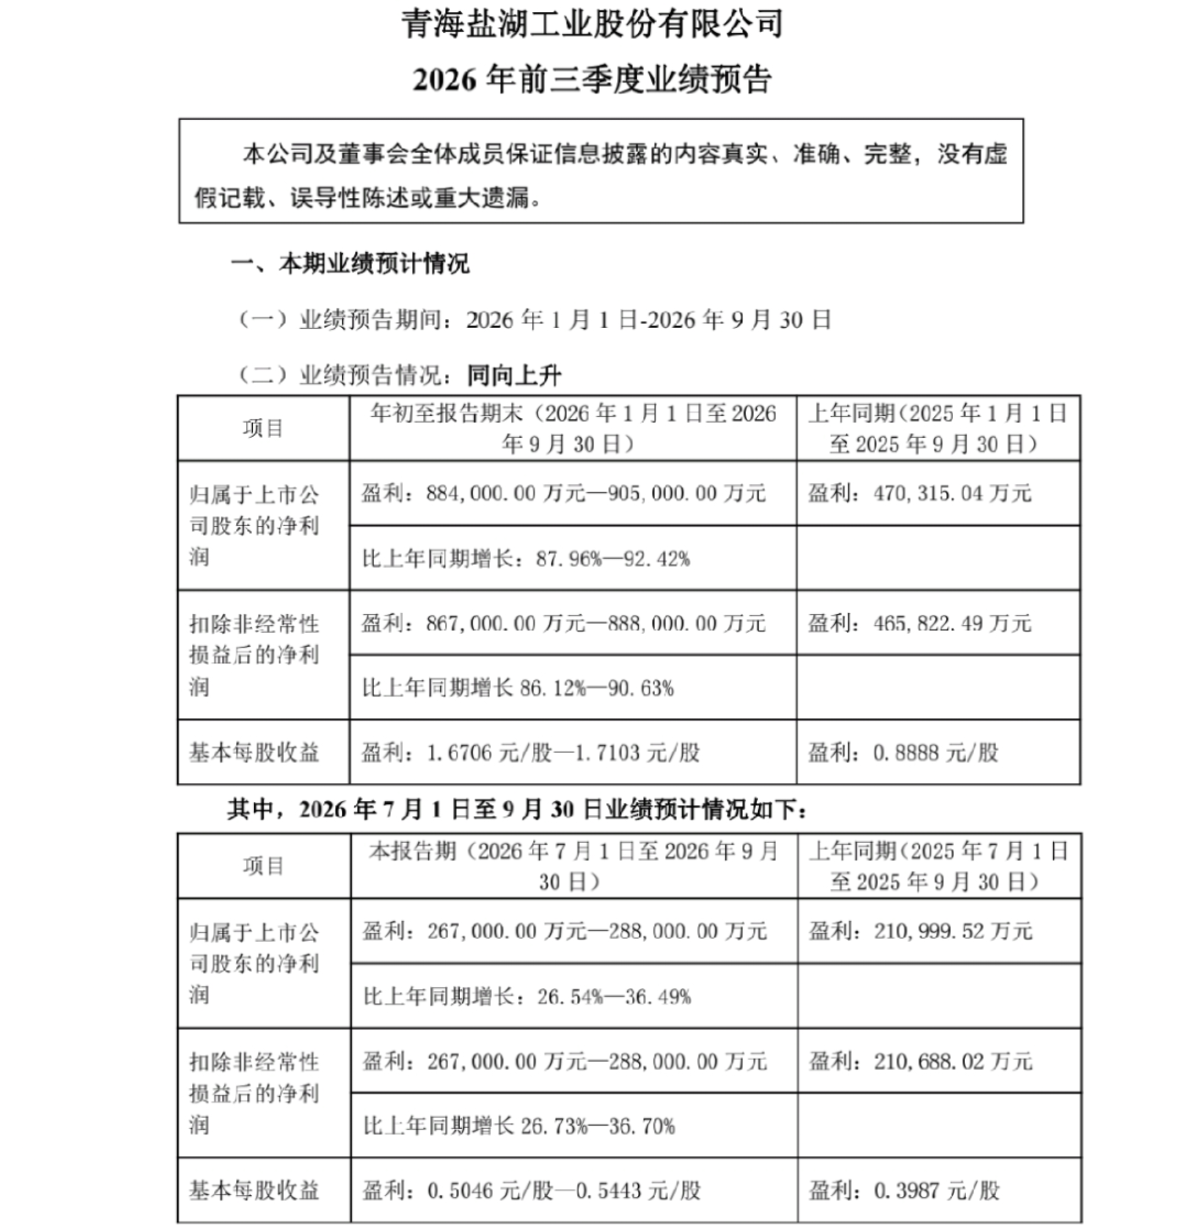
某钾肥企业发布了前三季度业绩预告,这个公告相较于其他公司的预告,有一个比较人性化的地方是单独列出了第三季度的数据,不用自己去算。
根据公告,第三季度归母净利润是26.7亿到28.8亿之间,中位数算27.7亿好了。
第四季度如果和三季度持平,也算上27亿,则全年大概是116亿左右,和此前券商的测算基本一致。
这样看下来,三季报属于符合预期。
目前估值水平大概是10pe左右。
这家公司主业是钾肥和碳酸锂,这两个价格三季度都比二季度低一些,所以三季度业绩比二季度差是正常现象的。
相较于其他锂矿公司,它的弹性比较小,因为成本业内最低,也就两三万每吨,碳酸锂价格跌到五万都不至于亏损。
优点是护城河比较深,钾肥相当于半垄断,碳酸锂成本低。
风险就是现在碳酸锂的中枢价格长期来看是下移的,这部分业务成长性的预期不好。
——————————
一个喜欢保护韭菜的博主,希望大家少少踩坑,多多赚钱!!!
💬 评论区 (14 条)
- 化石的岁月 (38 分钟前): 乐观的看法不太适宜转化行动。多看少动,夯实自己。
- 割肉侠 (33 分钟前): 今天这么短🌚
- ↳ MR Dang: 字数差不多啊
- 王旭东 (30 分钟前): 昨天看到这个新闻我也一惊,他的复旦经济课和结构性改革都还不错,行文挺谨慎,没想到啊
- ↳ MR Dang: 理论和实践水平都是挺高的,没想到这时候翻车了。。
- Benbend (30 分钟前): 老师早啊!
- ↳ MR Dang: 圈友们早
- 同花顺黑铁选手 (27 分钟前): 锡的走势感觉最近一段时间被算力金属概念给完全绑架了,成也科技败也科技,现在好像只能默默等待。
- ↳ MR Dang: 这也算是共识的力量,后续观察财报吧
- 焚琴煮鹤戏无盐 (27 分钟前): 看来熊市真的来了 接下来只能靠股息走出来了😿
- 籣 (24 分钟前): d 大,恩捷股份的业绩算不算超预期呀?电池现在是不是可以布局下
- 长虹 (21 分钟前): 嘻嘻真到了来时路了~
- mempskya (19 分钟前): 最近刚好在看黄的书
- ↳ MR Dang: 哪一本?结构性改革么?
- ↳ mempskya: 这本正好没看,d大觉得值得花时间看吗?我看他主要作品就是四本
- ↳ MR Dang: 还可以的,能学到东西
- Zl (15 分钟前): D佬,看您的消费占比不低,想请教下您是怎么考量的?我没有消费,最近跟不上您的盈亏节奏,心里有点没底😂😂
- ↳ MR Dang: 消费主要是补齐经济循环吧,经济不就是挖资源,制造,消费,外加金融打辅助,四个环节都有,相当于参与整个经济循环,能平稳一些,面对的主要是系统性风险
- ↳ Zl: 谢谢D佬的回答,我再捋捋。
- 如来熊掌 (11 分钟前): 我错了,我不该嫌弃波动小的
- ↳ MR Dang: 哈哈
- 河小河 (5 分钟前): 重庆人,对于黄的事很感慨。
- ↳ MR Dang: 学经济的也很感慨
- Anony (2 分钟前): 好银行近两个月的表现比烂银行好
- 诚信友善 (1 分钟前): 有什么不好预测的,你还是胆子太小了,我来预测,跌就完事儿了😁